השכרת רכב ב-19 דולר ליום שנגמרת ב-90 בדלפק
בקצרה: המחיר באתר ההשכרה כולל בדרך כלל ביטוח עם השתתפות עצמית של אלפי יורו, והמוכר בדלפק מוכר לכם כיסוי מלא במחיר יומי שמכפיל את העסקה. אפשר להגיע עם ביטוח חלופי, להתעקש על תשלום במטבע המקומי, ולצלם את הרכב לפני היציאה מהחניון.
ההזמנה נראית פשוטה: רכב קטן בפאלמה, 19 דולר ליום, שולמה מראש. בדלפק מתחיל חלק אחר של העסקה. פקיד מסביר שהביטוח הבסיסי משאיר אותך חשוף לנזק של 1,500 יורו, מציע שדרוג ב-28 יורו ליום, ומבהיר בעדינות שבלי זה יוקפא פיקדון גדול בכרטיס. רוב הנוסעים חותמים.
קראו גם: הטיסה התעכבה שמונה שעות? מה שהנציג בדלפק מציע לכם הוא לא מה שהחוק קובע · eSIM לחו"ל: איך הפסקתם לשלם 300 שקל על נדידה בלי לשים לב · אתם משאירים מאות שקלים בחו״ל כי לא ביקשתם החזר מע״מ
מה בדיוק מכוסה במחיר הזול
החוזה הבסיסי באירופה כולל כמעט תמיד כיסוי נזק לרכב עם השתתפות עצמית, בעברית פרנצ'יזה, וכן ביטוח צד שלישי כנדרש בחוק. מה שאינו כלול: גלגלים, שמשות, תחתית הרכב, גג, מפתחות אבודים וגרירה. אלה בדיוק הנזקים הנפוצים.
ההשתתפות העצמית אינה מחיר התיקון. גם שריטה שתיקונה עולה 200 יורו תגרום לחיוב מלא עד גובה הפרנצ'יזה בחברות שגובות תעריף תיקון קבוע לפי טבלה.
הפיקדון שמקפיא את החופשה
חברות השכרה מקפיאות מסגרת של 500 עד 2,500 יורו בכרטיס עד להחזרת הרכב. הסכום אינו חיוב, אבל הוא חוסם מסגרת אשראי, ומשפחה שתכננה מלון ומסעדות על אותו כרטיס מגלה את זה ביום השני. כרטיס דביט לרוב אינו מתקבל כלל.
שימו לב גם לאופן החיוב בדלפק. אם המסך מציע לכם לשלם בשקלים במקום ביורו, זו אותה מלכודת שבה שילמתם בשקלים בקופה בחו״ל והפסדתם כמה אחוזים על ההמרה. בחרו מטבע מקומי, תמיד.
ביטוח חלופי: מה באמת עובד
פוליסת נסיעות רגילה אינה מכסה נזק לרכב שכור, אלא רק בריאות וכבודה. הכיסוי הרלוונטי נקרא ביטוח השתתפות עצמית להשכרת רכב, ונמכר בנפרד. עובדים איתו כך: משלמים את הנזק לחברת ההשכרה, מגישים אסמכתאות ומקבלים החזר תוך שבועות.
מי שסומך על כרטיס האשראי צריך לבדוק את התנאים המדויקים ולא את העלון השיווקי. ההיגיון זהה לזה של הפוליסה הזולה שקניתם: הנייר קובע, לא ההבטחה בטלפון.
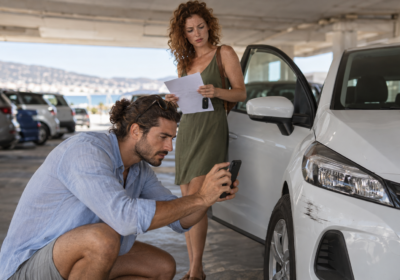
- צלמו סרטון של הרכב מכל הצדדים, כולל גלגלים, שמשה וגג, לפני היציאה מהחניון ומיד בהחזרה.
- סרקו את טופס הנזקים הקיים. כל שריטה שאינה מסומנת בו תיחשב שלכם.
- בדקו את מדיניות הדלק. מסלול מלא למלא זול ממסלול מלא לריק כמעט בכל פעם.
- בררו מראש אם מותר לחצות גבול. נסיעה מספרד לפורטוגל בלי אישור מבטלת את הכיסוי.
- הביאו רישיון ישראלי ובמדינות מסוימות גם רישיון בינלאומי. בלעדיו הביטוח לא תקף.
- שמרו את חוזה ההחזרה שישה חודשים. חיובים מאוחרים על דוחות חניה מגיעים גם אחרי חצי שנה.
ניווט ותקשורת בתוך הרכב
מערכת GPS בתוספת של 12 יורו ליום היא ההוצאה המיותרת הקלה ביותר לחיסכון. הטלפון עושה את העבודה טוב יותר, בתנאי שיש חבילת גלישה מקומית. אותה שיטה שבה eSIM לחו"ל מחליף נדידה יקרה פותרת גם את הניווט, בעלות של כמה דולרים לשבוע.
הגדרות מקובלות של תנאי השכירות, סוגי הכיסוי וחובות השוכר מרוכזות בערך השכרת רכב בוויקיפדיה העברית.
לפני ההזמנה הבאה, פתחו את החוזה באתר וחפשו את המילה פרנצ'יזה או excess. הסכום שתמצאו שם הוא המחיר האמיתי של הרכב הזול, ואת ההחלטה על ביטוח כדאי לקבל בבית ולא מול פקיד בשעה אחת בלילה.
מאמרים נוספים שיעניינו אתכם
- הטיסה התעכבה שמונה שעות? מה שהנציג בדלפק מציע לכם הוא לא מה שהחוק קובע
- eSIM לחו"ל: איך הפסקתם לשלם 300 שקל על נדידה בלי לשים לב
- אתם משאירים מאות שקלים בחו״ל כי לא ביקשתם החזר מע״מ
- שילמתם בשקלים בקופה בחו״ל? כנראה שנתתם טיפ של 7% לחנות
- הפוליסה הזולה שקניתם עלולה לעלות לכם 40 אלף דולר
- הנקודות שצברת לטיסה כבר נמחקו, ואתה עדיין לא יודע